
A la une
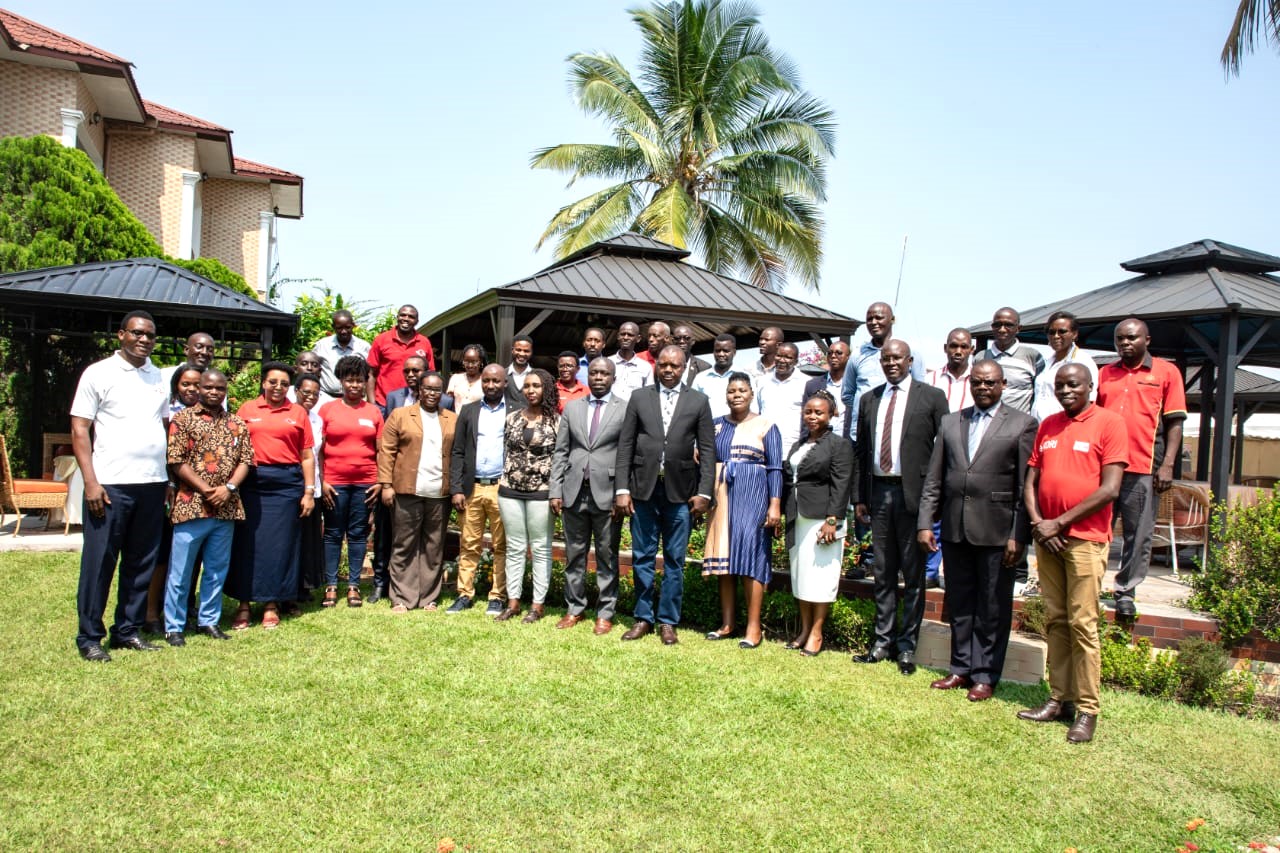
Avec l’appui de la Banque Africaine de Développement (BAD), l’Office Burundais des Recettes (OBR), en collaboration avec la Chambre Fédérale de Commerce et d’Industrie du Burundi (CFCIB), continue, en dates du 20 et 22 octobre, les séances de sensibilisation à l’intention des contribuables dans l’ouest du pays. Ces rencontres visaient à familiariser les opérateurs économiques avec les outils numériques de l’OBR et à les informer sur certaines dispositions de la loi budgétaire en vigueur.
Lire la suite...nos nouvelles et mise a jour
- Communiqué concernant les candidats préselectionnés pour le poste de Commissaire des Taxes Internes et Recettes Non Fiscales
- Cibitoke et Bukinanyana: l’OBR renforce les capacités des contribuables à l’utilisation des outils numériques
- Liens pour accéder aux Simulateurs des droits et taxes douanières
- Itangazo ku batangakori bose basanzwe bamenyekanisha amakori n'amatagisi baciye k'urubuga UMUTANGAKORI II : Isango ntarengwa ryungururijwe kuwa 31 Gitugutu 2026
- Communiqué aux Contribuables utilisant la plateforme UMUTANGAKORI II la date limite de télédéclaration et de télépaiement est prorogée jusqu'au 31 octobre 2026
- L’OBR appelle les contribuables et les agences en douane à beaucoup plus de collaboration
- Communiqué concernant le contribuable BUFC
- Communiqué concernant le contribuable FCOCO
 Documentation fiscale : La période dont les résultats servent de base à l'impôt est constituée, en principe, par l'exercice comptable de l'entreprise. Lorsque l'exercice comptable coïncide avec l'année civile, l'impôt est assis sur les résultats accusés par le bilan clos le 31 décembre. Lorsque l'exercice comptable ne coïncide pas avec l'année civile, plusieurs hypothèses doivent être envisagées. Si au cours de l'année d'imposition : La période dont les résultats servent de base à l'impôt est constituée, en principe, par l'exercice comptable de l'entreprise. Lorsque l'exercice comptable coïncide avec l'année civile, l'impôt est assis sur les résultats accusés par le bilan clos le 31 décembre. Lorsque l'exercice comptable ne coïncide pas avec l'année civile, plusieurs hypothèses doivent être envisagées. Si au cours de l'année d'imposition :La période dont les résultats servent de base à l'impôt est constituée, en principe, par l'exercice comptable de l'entreprise. Lorsque l'exercice comptable coïncide avec l'année civile, l'impôt est assis sur les résultats accusés par le bilan clos le 31 décembre. Lorsque l'exercice comptable ne coïncide pas avec l'année civile, plusieurs hypothèses doivent être envisagées. Si au cours de l'année d'imposition :
un seul bilan a été dressé : l'impôt est établi d'après le résultat accusé par ce bilan, quelles que soient la durée et la date de clôture de l'exercice ;
- deux bilans, ou davantage, ont été dressés : l'impôt est assis sur la somme algébrique des résultats accusés par ces bilans ;
- aucun bilan n'a été dressé : l'impôt est établi d'après les résultats - déterminés s'il est nécessaire d'une manière approximative dans la déclaration - de la période écoulée depuis la fin de la dernière période imposée ou, dans le cas d'entreprise nouvelle, depuis le commencement des opérations jusqu'au 31 décembre de l'année d'imposition. Les bénéfices ainsi imposés viennent ensuite en déduction des résultats du bilan dans lesquels ils sont compris.
Toutefois, l'impôt sur les sociétés dû par les entreprises nouvellement créées est établi, lorsqu'aucun bilan n'est dressé au cours de la première année civile d'activité, sur les bénéfices de la période écoulée depuis le commencement des opérations jusqu'à la date de clôture du premier exercice et au plus tard jusqu'au 31 décembre de l'année. La période dont les résultats servent de base à l'impôt est constituée, en principe, par l'exercice comptable de l'entreprise. Lorsque l'exercice comptable coïncide avec l'année civile, l'impôt est assis sur les résultats accusés par le bilan clos le 31 décembre. Lorsque l'exercice comptable ne coïncide pas avec l'année civile, plusieurs hypothèses doivent être envisagées. Si au cours de l'année d'imposition :
- un seul bilan a été dressé : l'impôt est établi d'après le résultat accusé par ce bilan, quelles que soient la durée et la date de clôture de l'exercice ;
- deux bilans, ou davantage, ont été dressés : l'impôt est assis sur la somme algébrique des résultats accusés par ces bilans ;
- aucun bilan n'a été dressé : l'impôt est établi d'après les résultats - déterminés s'il est nécessaire d'une manière approximative dans la déclaration - de la période écoulée depuis la fin de la dernière période imposée ou, dans le cas d'entreprise nouvelle, depuis le commencement des opérations jusqu'au 31 décembre de l'année d'imposition. Les bénéfices ainsi imposés viennent ensuite en déduction des résultats du bilan dans lesquels ils sont compris.
Toutefois, l'impôt sur les sociétés dû par les entreprises nouvellement créées est établi, lorsqu'aucun bilan n'est dressé au cours de la première année civile d'activité, sur les bénéfices de la période écoulée depuis le commencement des opérations jusqu'à la date de clôture du premier exercice et au plus tard jusqu'au 31 décembre de l'année. Documentation fiscale Documentation fiscale. Toutefois, l'impôt sur les sociétés dû par les entreprises nouvellement créées est établi, lorsqu'aucun bilan n'est dressé au cours de la première année civile d'activité, sur les bénéfices de la période écoulée depuis le commencement des opérations jusqu'à la date de clôture du premier exercice et au plus tard jusqu'au 31 décembre de l'année. Documentation fiscale Documentation fiscale.Toutefois, l'impôt sur les sociétés dû par les entreprises nouvellement créées est établi, lorsqu'aucun bilan n'est dressé au cours de la première année civile d'activité, sur les bénéfices de la période écoulée depuis le commencement des opérations jusqu'à la date de clôture du premier exercice et au plus tard jusqu'au 31 décembre de l'année. Documentation fiscale Documentation fiscale
 Grâce à l’appui de l’Agence japonaise à la coopération (JICA), l’OBR et les chambres sectorielles des agences en douane ABADT et ASBADTT ont organisé conjointement une formation à l’endroit des agents de l’OBR et des agents déclarants
 L’OBR invite, par le présent Appel d’Offres, les soumissionnaires désireux à présenter leurs offres sous enveloppes fermés pour «la fourniture des équipements réseaux pour l’amenagement des sites Gatumba, Muyinga, Makamba, Ruyigi, Rutana, Cibitoke, Bubanza, Muramvya et Mwaro », dont les spécifications et les quantités se trouvent dans la deuxième partie du présent Dossier d’Appel d’Offres.
L’Office Burundais des Recettes (OBR) lance un Avis d’Appel d’Offres National Ouvert pour « la fourniture, installation et la mise en service du matériel de contrôle et surveillance aux sites de l’OBR », dont les spécifications techniques détaillées se trouvent dans la deuxième partie du présent Dossier d’Appel d’Offres.
Portail d'Informations Commerciales
services en ligne
NOS FORMULAIRES
TEXTES REGLEMENTAIRES
Galerie photo


Qui est en ligne?
Nous avons 138 invités

